
محمدپور با اشاره به ساختار جدید نظارتی بانک مرکزی گفت: قانون جدید بانک مرکزی نظارت را در دو بخش پیشینی و پسینی تعریف کرده است. در رویکرد سنتی، بررسیها زمانی انجام میشد که بانک به مرحله ناترازی رسیده بود، اما اکنون با راهاندازی سامانه «سین»، نظارت پیش از وقوع بحران در دستور کار قرار گرفته است.
او افزود: در حال حاضر نرخ سود در بانکها حدود ۲۳ درصد است اما در صندوقهای درآمد ثابت به ۳۷ درصد رسیده؛ این وضعیت قابل مدیریت نیست. برای حل موضوع، نیاز به همکاری میان نظام بانکی، وزارت اقتصاد و سازمان برنامه و بودجه داریم تا نرخ سود را به صورت هماهنگ کنترل کنیم.
فرزین با اشاره به ماهیت فناورانه «سین» گفت: این سامانه بر پایه دادههای لحظهای و منطبق بر فناوریهای نوین و هوش مصنوعی طراحی شده و قرار است تخلفات را در لحظه وقوع شناسایی و مهار کند.
فرزین تأکید کرد که نظارت در نظام بانکی چندلایه است و شامل واحدهای مختلف از جمله مبارزه با پولشویی و هیأتهای انتظامی میشود: «تمام تلاش ما این است که نظارتها بهگونهای طراحی شوند که قبل از وقوع تخلف، هشدار بدهند. این الگو، ما را از نظارت پسینی به سمت نظارت پیشینی و همزمان سوق میدهد.».
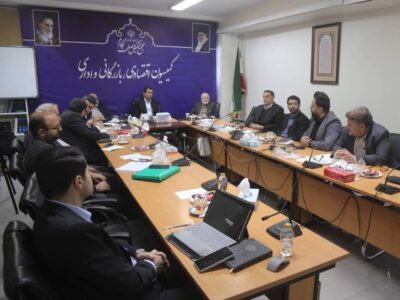
در این جلسه پورابراهیمی رئیس کمیسیون اقتصادی دبیرخانه مجمع تشخیص مصلحت نظام بر لزوم «شناسایی ضعفهای نظارتی به منظور تدوین در سیاستهای کلی پولی و بانکی» تاکید کرد. در عین حال باقری معاون امور بیمه و بانک وزارت اقتصاد توضیحاتی در مورد تجربههای ادغام برخی بانکها در گذشته ارائه داد.
به گزارش بازار ۳۶۰، لایحه «اصلاح بند «الف» ماده ۵۸ قانون بانک مرکزی جمهوری اسلامی ایران» در خصوص حذف چهارصفر از پول ملی که در مراحل قبل با ابهاماتی مواجه شده بود، اخیراً پس از انجام اصلاحات در مجلس شورای اسلامی و بررسی مجدد در شورای نگهبان، مغایر با موازین شرع و اصول قانون اساسی شناخته نشد.
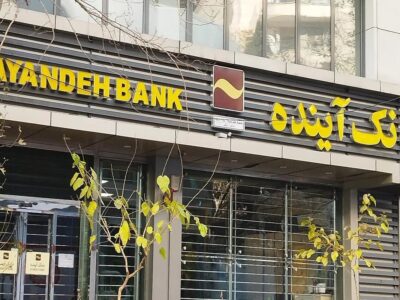
نماینده مردم قزوین در مجلس شورای اسلامی با تأکید بر مدیریت مناسب بانک مرکزی و مجموعه نظام گفت: فیصله بانک آینده و پرداخت بدهیهای آن در فضایی آرام در حال انجام است و لازم است این روند تا پایان مراحل بعدی نیز با همین دقت و جدیت و آرامش دنبال شود.
همچنین، بانکهای دولتی از شهریور ۱۴۰۳ تا تیر ۱۴۰۴، بالغ بر ۵۴۵ هزار میلیارد ریال از داراییهای مازاد خود را به فروش رساندند که شامل ۱۳۳ هزار میلیارد ریال سهام غیربانکی و ۴۱۶ هزار میلیارد ریال اموال مازاد بود. بخشی از منابع افزایش سرمایه از این طریق تأمین شد.
تمام صفحات مرتبط با اعطای وام که در شبکههای اجتماعی از جمله اینستاگرام و تلگرام و سایر شبکههای اجتماعی در حال فعالیت میباشند هیچگونه ارتباطی با بانک مرکزی و شبکه بانکی ندارند و برای معرفی خود از آرم و عنوان بانک مرکزی و شبکه بانکی سوءاستفاده میکنند.