
چک الکترونیک چرا هنوز در بازار جا نیفتاده است و مردم چه تردیدی دارند
گروه: سایر | کد خبر: ۶۶۴۷۵ | تاریخ: ۲۲ خرداد ۱۴۰۵ - ۱۱:۳۳
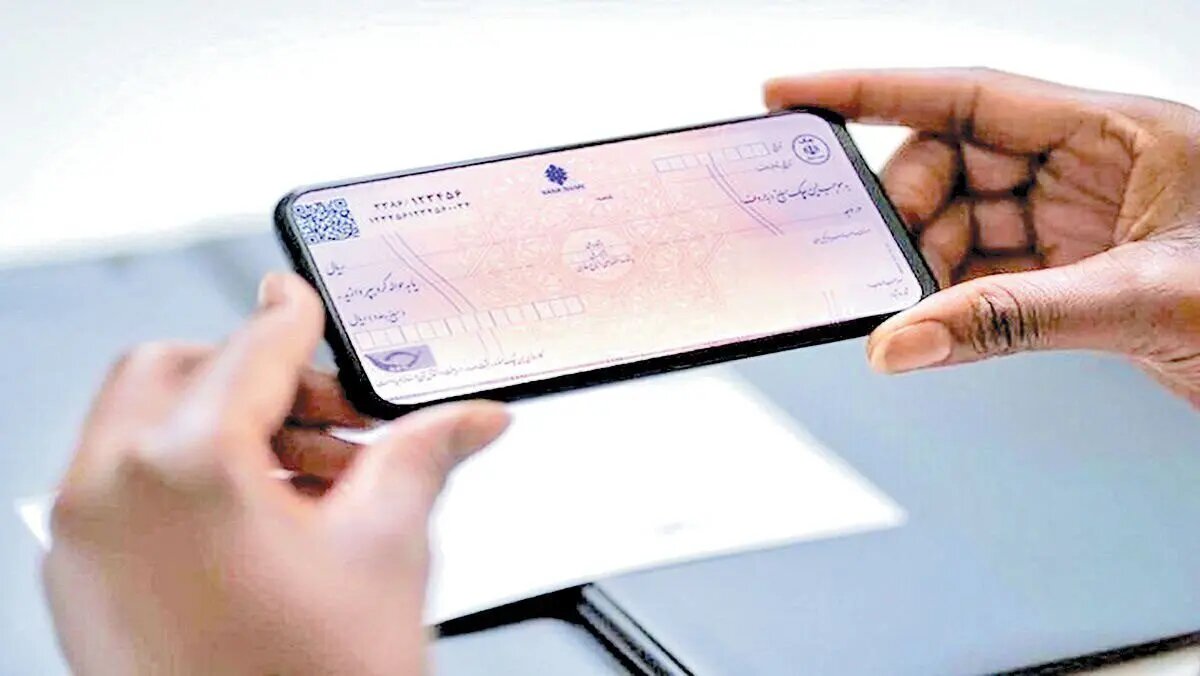
به گزارش بازار ۳۶۰، چک الکترونیک قرار بود یکی از مهم ترین گام ها برای ساده تر شدن معاملات و کاهش جعل و خطا در نظام پرداخت کشور باشد. این ابزار که با هدف حذف کاغذ افزایش شفافیت و سرعت دادن به مبادلات طراحی شده است اکنون در دسترس بخشی از مشتریان بانکی قرار دارد. با این حال واقعیت بازار چیز دیگری می گوید. بسیاری از مردم هنوز ترجیح می دهند همان برگه کاغذی آشنا را دریافت کنند و کمتر سراغ نسخه الکترونیکی بروند. دلیل این احتیاط فقط ناآشنایی با فناوری نیست. در کنار آن نگرانی از نحوه رسیدگی قضایی ابهام در ضمانت اجرا و دشواری استفاده برای شرکت ها و کسب و کارها هم دیده می شود. همین مجموعه عوامل باعث شده است که با وجود فراهم بودن زیرساخت در ۲۵ بانک چک الکترونیک هنوز به ابزار رایج بازار تبدیل نشود. کارشناسان می گویند تا وقتی مردم مطمئن نشوند که این چک در دادگاه و اجرا همان قدرت چک کاغذی را دارد و برای شرکت ها هم از نظر امضا و بازار ۳۶۰، تکلیف روشنی پیدا نکند استقبال گسترده از آن بعید است.
چک الکترونیک در ظاهر باید کار را برای مردم ساده تر کند. دیگر خبری از برگه های کاغذی نیست. امکان گم شدن یا دستکاری کمتر می شود. ثبت و پیگیری هم در سامانه انجام می گیرد. اما در عمل این ابزار هنوز نتوانسته جای خود را در بازار باز کند. بسیاری از فروشندگان خریداران و حتی برخی شرکت ها وقتی پای معامله می رسد همان چک کاغذی را ترجیح می دهند. علت این موضوع را باید در چند لایه مختلف جست و جو کرد.
نخستین دلیل ناآشنایی عمومی است. خیلی از مردم هنوز نمی دانند چک الکترونیک چگونه صادر می شود چگونه منتقل می شود و در صورت برگشت خوردن چه مسیری دارد. برای بخشی از جامعه چک یک ابزار قدیمی و شناخته شده است. آنها سال ها با آن کار کرده اند و دردسرهایش را می شناسند. اما چک الکترونیک برایشان هنوز یک ابزار تازه و کم تجربه است. در بازار هم معمولاً چیزی که شناخته شده تر باشد زودتر پذیرفته می شود. وقتی یک ابزار مالی تازه به اندازه کافی توضیح داده نشده باشد مردم در استفاده از آن احتیاط می کنند.
دومین دلیل به اعتماد حقوقی برمی گردد. در معاملات مالی فقط سرعت و راحتی مهم نیست. مهم تر از آن این است که اگر مشکلی پیش آمد چه اتفاقی می افتد. بسیاری از فعالان بازار می پرسند اگر چک الکترونیک برگشت بخورد آیا همان ضمانت اجرای چک کاغذی را دارد. آیا می توان سریع برای آن اقدام قانونی کرد. آیا دادگاه ها با آن مثل یک سند قابل اتکا برخورد می کنند. آیا اجرای احکام آن روشن و بدون ابهام است. این پرسش ها هنوز برای خیلی ها پاسخ قانع کننده و یکسان ندارد. تا وقتی این اطمینان کامل شکل نگیرد طبیعتاً بازار با احتیاط برخورد می کند.
سومین عامل به عادت های معاملاتی مردم مربوط است. در اقتصاد روزمره فقط قانون و سامانه تعیین کننده نیست. عادت و تجربه هم نقش مهمی دارند. چک کاغذی برای بسیاری از مردم چیزی ملموس است. برگه را می بینند امضا را می بینند و آن را در دست دارند. همین حس فیزیکی در معاملات ذهنی از امنیت ایجاد می کند. در مقابل چک الکترونیک دیده نمی شود و برای برخی همین موضوع باعث تردید می شود. به زبان ساده بعضی افراد هنوز سند کاغذی را جدی تر از سند دیجیتال می دانند حتی اگر از نظر فنی و قانونی هر دو اعتبار داشته باشند.
چهارمین مسئله به کاربری و سهولت استفاده برمی گردد. هر ابزار جدیدی اگر پیچیده به نظر برسد دیرتر پذیرفته می شود. در حال حاضر بخشی از مردم به ویژه اصناف سنتی و افراد کمتر آشنا با فناوری در استفاده از خدمات دیجیتال احساس راحتی کامل ندارند. ثبت اطلاعات احراز هویت کار با برنامه های بانکی و اطمینان از درست انجام شدن مراحل برای آنها گاهی دشوار است. طبیعی است که چنین کاربری اگر بین دو گزینه قرار بگیرد گزینه ساده تر و آشنا تر یعنی چک کاغذی را انتخاب کند.
در کنار این موارد مسئله مهم دیگری هم وجود دارد که به اشخاص حقوقی مربوط می شود. شرکت ها و نهادهای حقوقی معمولاً برای صدور سند مالی ضوابط خاص خود را دارند. در بسیاری از شرکت ها بازار ۳۶۰، شرکت و امضای اشخاص مجاز طبق اساسنامه اهمیت دارد. حالا در چک الکترونیک این پرسش مطرح می شود که جای بازار ۳۶۰، شرکت چیست. آیا امضای دیجیتال به تنهایی کافی است. اگر اساسنامه شرکت بر بازار ۳۶۰، فیزیکی تاکید کرده باشد تکلیف چه می شود. این ابهام برای شرکت ها مهم است چون اگر در آینده اختلافی پیش بیاید باید مطمئن باشند سند صادر شده از نظر حقوقی بدون ایراد است. به همین دلیل برخی شرکت ها هنوز به استفاده از چک کاغذی تمایل بیشتری دارند.
یک کارشناس اقتصادی درباره این وضعیت می گوید مشکل اصلی چک الکترونیک در ایران فنی نیست بلکه بازار هنوز به آن عادت نکرده است. مهدی ناظمی پژوهشگر حوزه نظامهای پرداخت که سالها روند تحول خدمات بانکی و ابزارهای مالی را رصد کرده است می گوید مشکل چک الکترونیک در ایران بیشتر از آنکه فنی باشد رفتاری و نهادی است.
به گفته او «زیرساخت صدور و انتقال چک الکترونیک از نظر فنی آماده است اما پذیرش اجتماعی زمان بر است و تا زمانی که بازار به تجربه عملی مطمئن نرسد این ابزار رشد نمی کند». او می افزاید که بیش از ۹۹ درصد مبادلات چکی در ایران هنوز کاغذی است و این نشان می دهد که مسئله اصلی نبود اعتماد روانی به نسخه دیجیتال است.
ناظمی تاکید می کند که مزیت فنی برای مردم کافی نیست و باید مزیت ملموس اقتصادی نیز وجود داشته باشد. او می گوید «وقتی مردم احساس نکنند چک الکترونیک کارشان را ساده تر می کند طبیعی است که سراغ همان روش سنتی بروند. بازار ایران به شدت تجربه محور است. مردم وقتی سند کاغذی را در دست دارند حس کنترل بیشتری دارند. اگر چک الکترونیک قرار است جایگزین شود باید این حس کنترل را با شفافیت بیشتر و سرعت بیشتر در پیگیری ایجاد کند.
او همچنین به مسئله ابهام حقوقی اشاره می کند و می گوید «تا زمانی که رویه قضایی استفاده از چک الکترونیک در همه دادگاه ها یکسان و روشن نشود اعتماد شکل نمی گیرد. مردم باید بدانند اگر چک الکترونیک برگشت بخورد همان ضمانت اجرایی چک کاغذی را دارد. نه فقط در قانون بلکه در عمل». به گفته این کارشناس یکی دیگر از مشکلات جدی مربوط به اشخاص حقوقی است. او می گوید «برای شرکت ها موضوع بازار ۳۶۰، و امضای مجاز حیاتی است. اگر تکلیف امضای دیجیتال و جایگزینی آن با بازار ۳۶۰، شرکت در قوانین و اساسنامه ها شفاف نشود بعید است شرکت های بزرگ از چک الکترونیک استقبال کنند».
این کارشناس توضیح می دهد که آینده چک الکترونیک وابسته به سه نقطه کلیدی است. نخست اینکه مردم تجربه موفقی از آن در معاملات واقعی داشته باشند. دوم اینکه رویه قضایی و اجرایی آن کاملاً شفاف شود. سوم اینکه بانک ها و نهادهای مرتبط آموزش و اطلاع رسانی ساده و گسترده ارائه کنند. او تأکید می کند «اگر این سه شرط فراهم شود چک الکترونیک می تواند به جایگاه اصلی خود برسد اما بدون آنها رشد آن بسیار کند خواهد بود.
این کارشناس بیشتر مبادلات چکی هنوز به شکل کاغذی انجام می شود و سامانه های لازم از نظر فنی وجود دارند اما مردم و بنگاه ها هنوز اعتماد روانی کافی به نسخه دیجیتال پیدا نکرده اند. او می گوید تا وقتی برای کاربر مزیت ملموس و روشن ایجاد نشود و رویه استفاده از چک الکترونیک در بین مردم جا نیفتد رشد آن کند خواهد بود. این نظر نشان می دهد که مسئله اصلی فقط راه اندازی سامانه نیست بلکه تغییر رفتار و اعتماد عمومی است.
یکی دیگر از دلایل کم بودن استقبال ضعف اطلاع رسانی است. بسیاری از مردم اصلاً نمی دانند چک الکترونیک چه تفاوتی با چک کاغذی دارد و چه مزیتی می تواند برایشان داشته باشد. اگر ابزار تازه ای به زبان ساده معرفی نشود و تجربه مثبت آن به مردم نشان داده نشود انتظار استقبال گسترده واقع بینانه نیست. در بسیاری از کشورها ابزارهای جدید مالی ابتدا با آموزش گسترده و سپس با مشوق های جدی جا می افتند. در اینجا هم اگر بانک ها و نهادهای مسئول فقط به اعلام رسمی بسنده کنند و برای مردم توضیح روشن ندهند نتیجه چندان چشمگیر نخواهد بود.
از طرف دیگر برخی کاربران نگران خطاهای سامانه ای هستند. ابزار الکترونیک به اینترنت و پلتفرم بانکی وابسته است. اگر در زمان صدور یا انتقال چک مشکلی فنی رخ دهد اعتماد کاربر آسیب می بیند. چک کاغذی در این مقایسه ساده تر و کم ریسک تر به نظر می رسد. همین تصور باعث می شود بعضی افراد در معاملات حساس سراغ نسخه الکترونیک نروند.
در مجموع می توان گفت چک الکترونیک از نظر طراحی یک ابزار مفید و مدرن است اما برای جا افتادن در جامعه فقط به وجود بانک و سامانه نیاز ندارد. مردم باید مطمئن شوند که این ابزار در عمل همان اعتبار و قدرت اجرایی چک کاغذی را دارد. باید برای شرکت ها هم تکلیف بازار ۳۶۰، و امضا روشن شود. باید رویه قضایی و اجرایی آن شفاف باشد. و مهم تر از همه باید بازار احساس کند که استفاده از آن واقعاً آسان تر و مطمئن تر از روش سنتی است. تا آن زمان بعید است چک الکترونیک بتواند به ابزار اصلی معاملات روزمره تبدیل شود.
چک الکترونیک ایده ای برای آینده نظام پرداخت است. ایده ای که می تواند جعل را کم کند پیگیری را آسان تر کند و معاملات را شفاف تر سازد. اما هر ابزار مالی تازه برای موفق شدن فقط به فناوری نیاز ندارد. اعتماد عمومی مهم ترین سرمایه آن است. در حال حاضر این اعتماد هنوز کامل شکل نگرفته است. مردم از یک سو با چک کاغذی خو گرفته اند و از سوی دیگر درباره سرنوشت حقوقی چک الکترونیک در دادگاه و اجرا اطمینان کامل ندارند. شرکت ها هم با پرسش های مربوط به بازار ۳۶۰، و امضا و اساسنامه روبه رو هستند. بنابراین اگر قرار است چک الکترونیک از یک خدمت بانکی محدود به یک ابزار رایج و قابل قبول در بازار تبدیل شود باید همزمان سه مشکل حل شود. ابهام حقوقی برطرف شود. تجربه کاربری آسان تر شود. و مزیت واقعی آن برای مردم ملموس شود. بدون این سه شرط استقبال گسترده از چک الکترونیک دشوار خواهد بود.
هیچ دیدگاهی درج نشده - اولین نفر باشید